Acheter un appartement, le rénover, le revendre plus cher. Sur les réseaux, ça s’appelle « faire du marchand de biens », et des formations promettent d’en vivre. La réalité est moins glamour : dès qu’on achète pour revendre par habitude, le fisc vous traite comme un professionnel. Voici où passe la frontière, ce que ça change à vos impôts, et le cas de Julien, chiffré ligne par ligne.
L’essentiel en 30 secondes
- Acheter pour revendre, par habitude, fait de vous un marchand de biens aux yeux du fisc. Il n’y a pas de nombre magique : tout se joue sur l’habitude et sur l’intention au moment de l’achat.
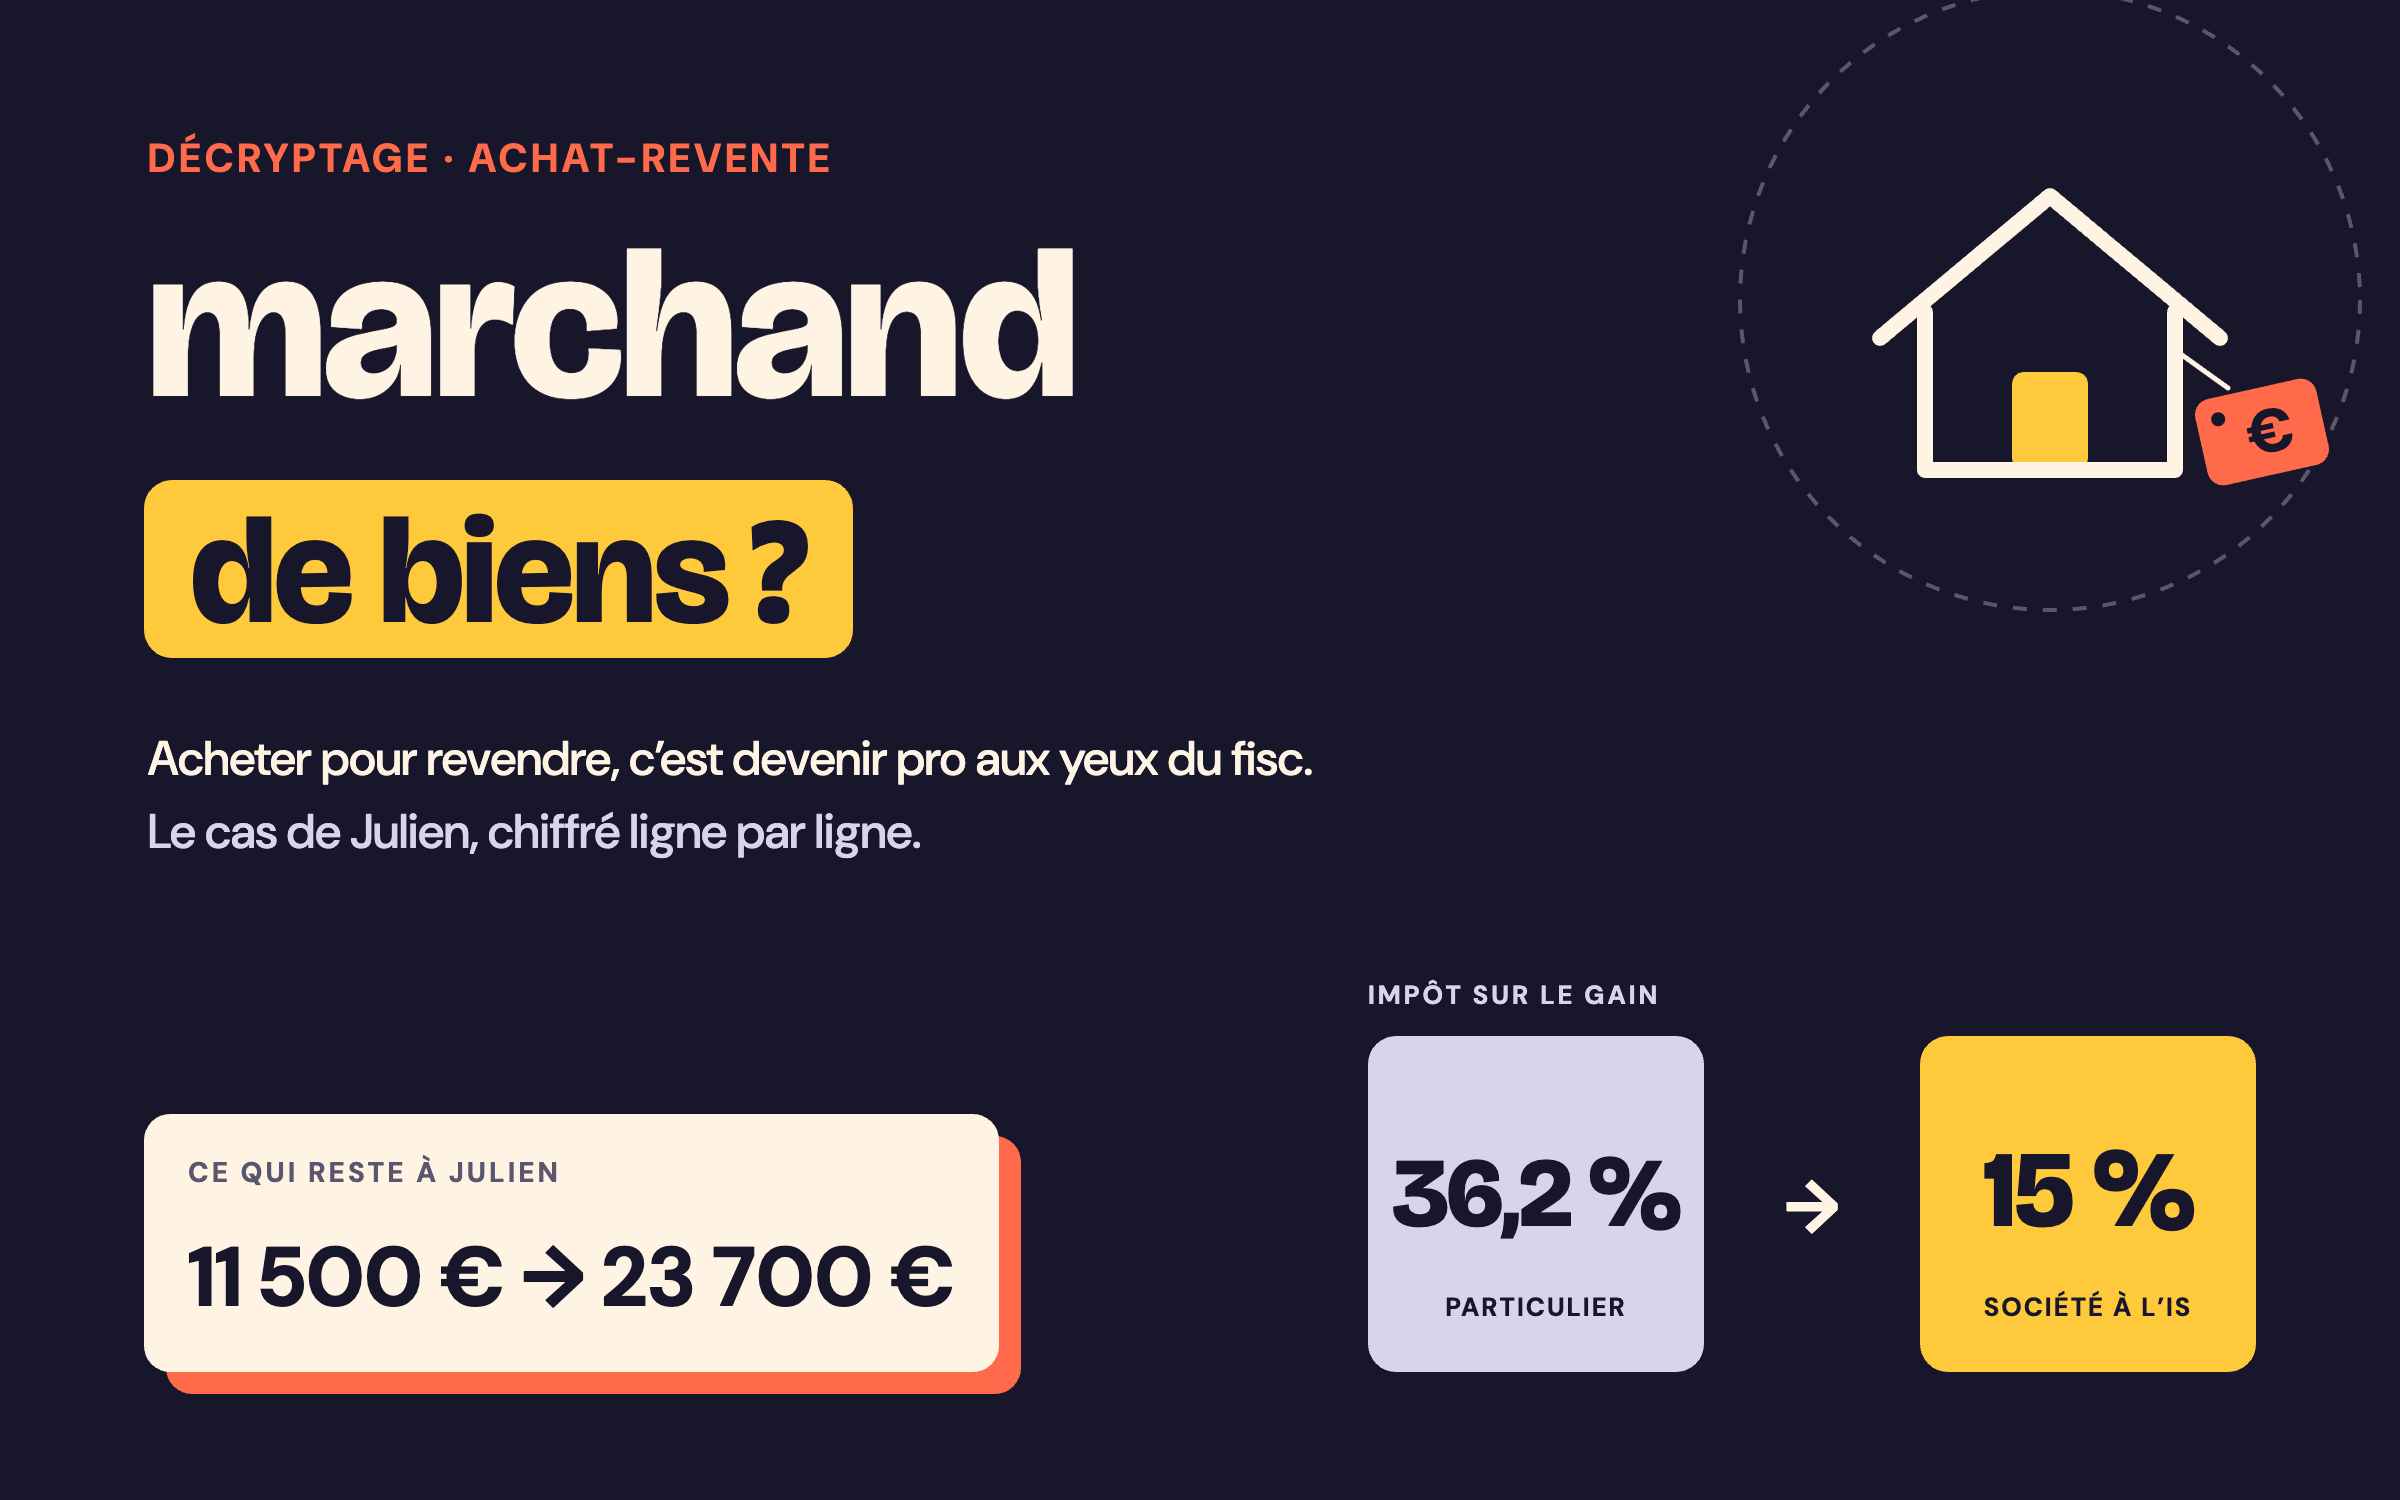
- En particulier, la plus-value d’une revente rapide est taxée à 36,2 %, sans abattement. En société de marchand de biens, l’impôt est de 15 % jusqu’à 42 500 € de bénéfice, et les droits d’achat tombent à 0,715 %.
- Sur le cas de Julien, il reste ≈ 11 500 € en particulier, ≈ 23 700 € dans sa société. Mais s’il enchaîne les opérations sans statut, il risque la requalification.
- Une baisse de 10 % du marché efface presque tout le bénéfice : la marge se fait à l’achat. Notre comparateur met les deux statuts face à face sur votre propre opération.
Au sommaire
- Le marchand de biens en deux minutes
- Particulier ou marchand de biens : où est la frontière ?
- Le cas de Julien, ligne par ligne
- Ce que le statut apporte, et ce qu’il coûte
- La marge qu’il faut viser
- Les formations « marchand de biens » : ce qu’elles ne disent pas
- Le simulateur : votre opération, en particulier et en marchand de biens
- Questions fréquentes
Le marchand de biens en deux minutes
Un marchand de biens, c’est quelqu’un qui achète des biens immobiliers pour les revendre, et qui en fait une habitude. Pas besoin de diplôme ni de carte professionnelle : contrairement à un agent immobilier, il vend ses propres biens, pas ceux des autres.
Tout tient dans une phrase de l’article 35 du Code général des impôts : les profits de ceux qui, « habituellement, achètent en leur nom, en vue de les revendre, des immeubles » sont des bénéfices commerciaux. Autrement dit, il y a deux mondes :
- Le particulier qui revend de temps en temps : sa plus-value est taxée à part, avec des abattements qui grandissent avec les années, et sa résidence principale est exonérée.
- Le marchand de biens : son bénéfice est un revenu professionnel, imposé en entier, sans abattement, qu’il ait gardé le bien six mois ou six ans.
Les formations parlent beaucoup de marges. Elles parlent beaucoup moins de cette bascule.
Particulier ou marchand de biens : où est la frontière ?
Il n’existe pas de nombre magique d’opérations. L’administration regarde deux choses, détaillées dans sa doctrine (le Bofip).
L’habitude. Plusieurs reventes, rapprochées, ou une activité qui se répète dans le temps. Une opération isolée est difficile à requalifier, mais pas impossible : acheter un immeuble entier, le diviser et revendre les lots suffit, a jugé le Conseil d’État en 1992.
L’intention de revendre, au moment de l’achat. Les indices retenus : un délai court entre l’achat et la revente, des bénéfices importants, des opérations nombreuses, la profession du vendeur. Les raisons de la vente, elles, ne comptent pas : mutation, divorce ou besoin d’argent, c’est l’intention au jour de l’achat qui est jugée.
À l’inverse, un achat pour se loger n’est pas une opération de marchand de biens, même revendu vite : la doctrine exclut les achats faits « à des fins essentiellement familiales ».
Ce que risque un particulier qui enchaîne les achats-reventes : la requalification. Le bénéfice de chaque revente est alors imposé comme un revenu professionnel, au barème de l’impôt sur le revenu, avec des cotisations sociales et des intérêts de retard, et sans les abattements des particuliers. Et le redressement peut porter sur plusieurs années d’opérations.
Notre lecture : revendre de temps en temps un bien qu’on a habité ou loué ne fait pas de vous un marchand de biens. Un achat-revente par an, avec travaux et revente rapide, probablement si.
Le cas de Julien, ligne par ligne
Julien, 38 ans, a regardé les vidéos. Il veut faire un achat-revente par an. Premier projet : un 2 pièces à rénover, acheté 150 000 €. Il prévoit 30 000 € de travaux par une entreprise, et revend 220 000 € dix mois plus tard. Les frais de portage, c’est-à-dire les intérêts du prêt, les charges, la taxe foncière et l’assurance pendant ces dix mois, lui coûtent 6 000 €.
| En particulier | En marchand de biens, en société à l’IS | |
|---|---|---|
| Prix d’achat | 150 000 € | 150 000 € |
| Frais d’achat | ≈ 12 500 €, droits normaux | ≈ 4 100 €, droits réduits à 0,715 % |
| Travaux | 30 000 € | 30 000 € |
| Portage | 6 000 € | 6 000 € |
| Société et comptable | — | ≈ 2 000 € |
| Prix de revente | 220 000 € | 220 000 € |
| Bénéfice avant impôt | ≈ 21 500 € | ≈ 27 900 € |
| Impôt | ≈ 9 900 €, soit 36,2 % de 27 500 € de plus-value | ≈ 4 200 € d’impôt sur les sociétés à 15 % |
| Ce qui reste | ≈ 11 500 € | ≈ 23 700 € dans la société, ≈ 16 200 € si tout est versé en dividendes |
Deux lignes font la différence. Les frais d’achat, d’abord : 8 400 € d’écart. L’impôt, ensuite : en particulier, une plus-value revendue avant six ans est taxée à 36,2 %, sans abattement, et les frais de portage ne se déduisent pas. En société, l’impôt est de 15 % sur les 42 500 premiers euros de bénéfice, et tout ce qui a été dépensé se déduit.
Mais la colonne de gauche n’existe que tant que Julien reste un particulier. S’il recommence chaque année sans changer de statut, c’est une troisième colonne qui l’attend : requalifié, il paie l’impôt au barème et des cotisations sur ses 21 500 € de bénéfice, avec des intérêts de retard. Selon sa tranche, il peut lui rester moins de 10 000 €.
Ce que le statut apporte, et ce qu’il coûte
Ce qu’il apporte :
- Des droits d’achat réduits. 0,715 % au lieu d’environ 6 %, à condition de s’engager à revendre dans les cinq ans (article 1115 du CGI). Si la revente n’a pas lieu à temps, l’administration réclame les droits normaux, avec des intérêts de retard.
- Pas de TVA sur un logement ancien. La revente d’un bien achevé depuis plus de cinq ans en est exonérée, sauf option. Pour un terrain à bâtir ou un bien neuf, c’est différent : la TVA s’applique, souvent sur la seule marge.
- Des charges déductibles. Intérêts, portage, comptable : tout vient en moins du bénéfice.
Ce qu’il coûte :
- Aucun abattement. Le bénéfice est imposé en entier, chaque année, même si vous gardez le bien longtemps.
- Une société et une comptabilité. Dans notre exemple, on a compté 2 000 € par an, et c’est un minimum.
- Des banques plus prudentes. Prêts courts, apport plus élevé que pour un achat classique, et un dossier qui doit montrer que vous savez chiffrer.
- Un stock, pas un placement. Si le marché baisse pendant les travaux, c’est vous qui portez la baisse.
La marge qu’il faut viser
Reprenez l’opération de Julien en société. Si le marché recule de 10 % pendant ses dix mois, il revend 198 000 € au lieu de 220 000 €, et son bénéfice passe de 27 900 € à 5 900 €. Quelques mois de chantier en plus, ou un acheteur dont le prêt est refusé, et il ne reste rien.
On l’a vécu de l’autre côté, avec notre 3e résidence principale : douze mois pour la vendre, et un marché qui a reculé de 12 % pendant ce temps. Pour nous, c’était une mauvaise année. Pour un marchand de biens, c’est une opération perdue.
C’est pour ça qu’un achat-revente se gagne à l’achat, pas à la revente. À notre avis, une marge de sécurité de 15 à 20 % sur le prix de revient n’a rien d’un luxe. Et elle vient de deux choses qu’on apprend sans formation payante : négocier le prix (module 8) et chiffrer les travaux sans se mentir (module 12).
Les formations « marchand de biens » : ce qu’elles ne disent pas
On le racontait dans notre article sur l’arnaque des formateurs : un accompagnement « premium » peut coûter jusqu’à 10 000 €. Les formations marchand de biens vendent surtout des marges, du genre « 30 000 € sur une seule opération ». Elles parlent moins de la requalification, du portage, des marchés qui baissent, et du fait que la marge se fait à l’achat, donc sur votre capacité à trouver et à négocier.
Avant de payer, posez trois questions au formateur :
- Combien d’opérations avez-vous faites vous-même ces trois dernières années ?
- Quelle part de vos revenus vient de vos opérations, et quelle part de vos formations ?
- Pouvez-vous me montrer une opération ratée, chiffres à l’appui ?
S’il n’a pas de réponse à la troisième, vous avez la vôtre.
Le simulateur : votre opération, en particulier et en marchand de biens
Remplacez les chiffres de Julien par ceux de votre projet : le comparateur calcule ce qui vous reste dans les deux cas, avant et après dividendes. Pour une revente après plus de cinq ans, utilisez plutôt notre simulateur de plus-value.
Pré-rempli avec le cas de Julien. Changez les chiffres, le résultat suit.
La colonne « en particulier » ne vaut que pour une opération isolée. Si vous enchaînez les achats-reventes sans statut, le fisc peut vous requalifier en marchand de biens : le bénéfice est alors imposé comme un revenu professionnel, au barème de l’impôt sur le revenu, avec des cotisations sociales et des intérêts de retard. Selon votre tranche, il peut vous rester bien moins que dans les deux colonnes ci-dessus.
Calcul indicatif, à jour au 25 octobre 2026, pour une personne seule. Frais d’achat : droits de 6,32 % en particulier (le taux de la plupart des départements) ou de 0,715 % en marchand de biens, avec l’engagement de revendre sous cinq ans, plus la contribution de sécurité immobilière, les émoluments du notaire et 1 000 € de débours. En particulier : plus-value taxée à 36,2 %, plus la surtaxe au-delà de 50 000 €, en supposant que tous les travaux sont des travaux d’amélioration facturés par une entreprise (l’entretien ne se déduit pas). En marchand de biens : société à l’impôt sur les sociétés, 2 000 € de comptable par année entamée, dividendes taxés à 31,4 %, pas de TVA (logement ancien, sans travaux qui le remettent à neuf). Ce n’est pas un conseil fiscal : faites valider votre projet par un expert-comptable.
Questions fréquentes
Faut-il une carte professionnelle pour être marchand de biens ?
Non. La carte « transaction » concerne ceux qui vendent les biens des autres, comme les agents immobiliers. Le marchand de biens vend les siens. Il doit en revanche déclarer son activité, en général au travers d’une société.
Combien de reventes avant d’être considéré comme marchand de biens ?
Aucun nombre n’est fixé. L’administration regarde l’habitude et l’intention de revendre au moment de l’achat : délai, bénéfices, nombre d’opérations, profession. Deux ou trois achats-reventes rapprochés, avec travaux, peuvent suffire.
Peut-on faire de l’achat-revente en SCI ?
C’est une mauvaise idée. Une SCI est une société civile ; si elle achète pour revendre par habitude, elle exerce une activité commerciale et devient imposée à l’impôt sur les sociétés. Les marchands de biens passent en général par une SAS ou une SARL. On compare la SCI à l’IR et à l’IS dans le module 20.
Revendre plusieurs résidences principales, c’est risqué ?
En principe non : un achat fait pour se loger est exclu, et la revente de la résidence principale est exonérée. Le risque apparaît quand on achète en réalité pour revendre, avec de gros travaux et des reventes très rapides.
La TVA sur marge, c’est quoi ?
Quand un marchand de biens revend un bien soumis à la TVA (un terrain à bâtir, un logement neuf) qu’il a acheté sans TVA, par exemple à un particulier, la TVA ne porte que sur la différence entre le prix de vente et le prix d’achat. Pour un logement ancien de plus de cinq ans, la revente est exonérée, sauf option.
En résumé
- Acheter pour revendre, par habitude, fait de vous un marchand de biens aux yeux du fisc, que vous le vouliez ou non.
- La frontière se juge sur l’habitude et sur l’intention au moment de l’achat, pas sur un nombre d’opérations.
- Le statut fait gagner sur les frais d’achat et l’impôt, mais supprime les abattements et demande une société et une comptabilité.
- Une baisse de 10 % du marché peut effacer presque tout le bénéfice : la marge se fait à l’achat.
- Avant de payer une formation, demandez au formateur de vous montrer une opération ratée.
Et vous, l’achat-revente vous a déjà tenté ? Racontez-nous en commentaire !
Pour vérifier par vous-même
- La doctrine de l’administration sur les marchands de biens (Bofip, BOI-BIC-CHAMP-20-10-10) : l’habitude, l’intention au moment de l’achat et les décisions des juges.
- L’article 35 du Code général des impôts et l’article 1115, sur les droits réduits avec engagement de revendre, sur Légifrance.
- Le taux de l’impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà, sur Service-public.
- Les droits à 0,715 % et la TVA sur marge, expliqués par le cabinet Hayot Expertise.
P.S. : la revente a toute sa place dans notre formation immobilier gratuite. On y détaille le calcul de la plus-value et de ses abattements et les règles pour diviser un bien, deux sujets à maîtriser avant de se lancer dans l’achat-revente.
Cet article est une analyse personnelle, pas un conseil juridique ou fiscal. Chiffres à jour au 25 octobre 2026. Dans la même rubrique : l’offre basse en 2026 et notre avis sur l’investissement locatif clé en main.


Laisser un commentaire